Jämför kreditkort 2026, hitta kortet med bäst villkor för dig
Vi jämför kreditkort från svenska banker och kortföretag på ett ställe. Du ser räntor, årsavgifter, bonus och försäkringar sida vid sida, så att du kan välja kortet som faktiskt passar din vardag. Ingen dold agenda, bara tydlig information.
Ett kreditkort kan vara ett smidigt verktyg i vardagen, men skillnaderna mellan korten är stora. Räntan kan variera från under 10 procent till över 20, årsavgiften från noll kronor till flera hundra, och förmånerna spänner från cashback och flygbonus till reseförsäkring och köpskydd. Att jämföra kreditkort innan du ansöker är därför ett av de enklaste sätten att spara pengar. På den här sidan går vi igenom allt du behöver veta: hur korten fungerar, vilka avgifter du ska hålla koll på, vad de nya reglerna från 2025 innebär, och hur du hittar rätt kort utifrån just dina behov.
I verktyget nedan kan du jämföra kreditkort utifrån det som är viktigast för dig, ränta, årsavgift, bonus, valutapåslag eller försäkringar. Filtrera fram de kort som matchar dina behov och se villkoren i detalj innan du går vidare till en ansökan.
Osäker på vilket kort som passar dig?
Gör vårt kreditkortstest. Fem frågor om hur du handlar, reser och betalar, och du får de tre kort som passar dig bäst med motivering.
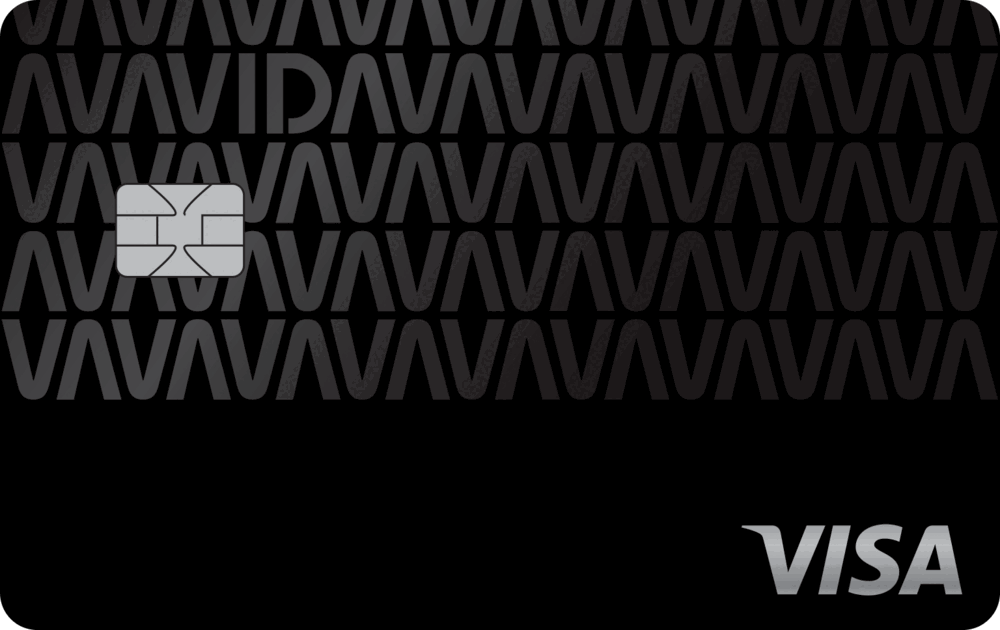
✓ Avida Black är ett kreditkort utan årsavgift och utan valutapåslag när du handlar utomlands. Du får upp till 45 räntefria dagar på dina köp och kan dela upp betalningar när det passar dig. En kompletterande reseförsäkring ingår när du betalar minst 75 % av resan med kortet.
✓ Kortet hanteras i Avidas app eller på Mina sidor och fungerar med Apple Pay, Google Pay och Samsung Pay.
✓ Representativt exempel: Krediträntan är 19,95 %. Årsavgiften är 0 kr. Vid nyttjande av en kredit på 30 000 kr med återbetalning genom 12 månadsbetalningar på 2778 kr, är den effektiva räntan 21,88 %. Det sammanlagda beloppet att betala tillbaka är 33 340 kr (2026-05-13).
✓ Tänk på att kontantuttag kostar 3 % av beloppet, minst 40 kr, och att kortet saknar bonusprogram och extrakort.
Ränta19,95 %
Effektiv ränta21,88 %
Räntefria dagarUpp till 45 dagar
Maxkredit100 000 kr
Aviavgift50 kr (0 kr e-faktura)
Årsavgift0 kr
Valutapåslag0 %
Uttagsavgift3,00 % (min 40 kr)
Gratis extrakortNej
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Åldersgräns 18 år. Fast årsinkomst på minst 150 000 kr. Inga betalningsanmärkningar.
Avida Black är ett Visa-kreditkort utan årsavgift och utan valutapåslag, med upp till 45 räntefria dagar och en kreditgräns på upp till 100 000 kr. Delbetalar du kostar krediten 19,95 % i ränta (21,88 % effektivt), och kontantuttag kostar 3 % av beloppet, minst 40 kr. En kompletterande reseförsäkring ingår när du betalar minst 75 % av resan med kortet. Kortet passar dig som handlar i utländsk valuta eller reser ofta och vill ha ett avgiftsfritt kort med räntefri period. Vill du ha bonuspoäng, cashback eller extrakort finns bättre alternativ.
Representativt exempel: Krediträntan är 19,95 %. Årsavgiften är 0 kr. Vid nyttjande av en kredit på 30 000 kr med återbetalning genom 12 månadsbetalningar på 2778 kr, är den effektiva räntan 21,88 %. Det sammanlagda beloppet att betala tillbaka är 33 340 kr (2026-05-13). Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Bank Norwegian-kortet är ett Visa-kreditkort utan årsavgift. Du väljer mellan cashback och CashPoints: 0,5 % på varuköp i Sverige, utomlands och online, och 3 till 5 % CashPoints på biljetter hos Norwegian. Upp till 45 dagars räntefri kredit och kredit upp till 150 000 kr. Kontantuttag kostar 0 kr både i Sverige och utomlands. Reseförsäkring ingår när du betalar resan med kortet.
✓ Du tjänar inte cashback på kontantuttag, räkningsbetalning, köp hos flygbolag, köp av valuta eller kortanvändning som överstiger 100 000 kr per kalenderår.
✓ Representativt exempel: Krediträntan är 22,00 %. Årsavgiften är 0 kr. Vid nyttjande av en kredit på 10 000 kr med återbetalning genom 12 månadsbetalningar på 936 kr, är den effektiva räntan 24,36 %. Det sammanlagda beloppet att betala tillbaka är 11 231 kr. Exemplet är beräknat i juli 2025 och räntan är rörlig.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på hallakonsument.se.
Ränta22,00 %
Effektiv ränta24,36 % vid en kredit på 10 000 kr återbetald på 12 månader (juli 2025)
Räntefria dagarUpp till 45 dagar
Maxkredit150 000 kr
Aviavgift0 kr e-faktura
Årsavgift0 kr
Valutapåslag1,99 %
Uttagsavgift0 kr
Gratis extrakortNej
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Minst 18 år. Inga betalningsanmärkningar. Folkbokförd i Sverige de senaste 36 månaderna.
Bank Norwegian-kortet är ett av få kort utan årsavgift som ger något tillbaka på alla köp: 0,5 % cashback eller CashPoints, och mer på Norwegian-biljetter. Kontantuttag är gratis och valutapåslaget 1,99 %. Räntan är hög, 22,00 % (24,36 % effektivt), så kortet passar bäst om du betalar hela fakturan varje månad. Extrakort finns inte.
Representativt exempel: Krediträntan är 22,00 %. Årsavgiften är 0 kr. Vid nyttjande av en kredit på 10 000 kr med återbetalning genom 12 månadsbetalningar på 936 kr, är den effektiva räntan 24,36 %. Det sammanlagda beloppet att betala tillbaka är 11 231 kr. Exemplet är beräknat i juli 2025 och räntan är rörlig. Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ FOREX Kreditkort är ett resekort utan valutaväxlingspåslag, 0 %, och utan kontantuttagsavgift i FOREX automater och utanför EU/EES. Du får upp till 55 dagars räntefri kredit och kredit upp till 100 000 kr. Kompletterande reseförsäkring ingår när du betalar minst 50 % av resan med kortet.
✓ Effektiv ränta är 16,27 % vid betalning med e-faktura (19,90 % med pappersfaktura) vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026).
✓ Fakta: Med FOREX Kreditkort kan du göra betalningar och ta ut kontanter. Ordinarie årsavgift 225 kr. Kreditränta för närvarande 16,24 % (februari 2026), rörlig. Vid en utnyttjad kredit på 20 000 kr är den effektiva räntan 16,27 % vid betalning med e-faktura (19,90 % med pappersfaktura) och det sammanlagda belopp som ska betalas är 21 648 kr vid betalning med e-faktura (21 996 kr med pappersfaktura). Beloppet är uträknat utifrån ett exempel där krediten är återbetald på 12 månader (avbetalningsbelopp i snitt 1 804 kr vid betalning med e-faktura, 1 833 kr med pappersfaktura) och att 39 räntefria dagar utnyttjas samt att krediten nyttjas utan avgift för kontantuttag. Kontantuttag inom EU/EES inkl. Sverige kostar 2 % av uttaget belopp, dock lägst 40 kr per uttag. Kontantuttag utanför EU/EES och på FOREX (uttagsautomat/butik) är avgiftsfritt. Valutaväxlingspåslag är 0 % på valutakursen. Betalas inte hela kontoskulden på en gång ska kontoskulden återbetalas genom månadsvisa betalningar om lägst 3 %. Inbetalningsbeloppet är dock lägst 150 kr, men högst skulden på kontot. Aviavgiften är 29 kr/pappersfaktura, 0 kr om du använder e-faktura. Avtalet gäller tillsvidare och ångerrätt gäller. FOREX AB samarbetar med Entercard Group AB och är kreditförmedlare avseende betal- och kreditkortet. Kreditgivare: Entercard Group AB (org.nr 556673-0585) 105 34 Stockholm. Företaget står under tillsyn av Finansinspektionen.
✓ Avgift delbetalning 57 kr per månad, exempel vid köp på 10 000 kr. 6 månader: effektiv ränta 12,27 %, sammanlagt belopp att betala 10 342 kr, månadsbelopp 1 724 kr. 12 månader: effektiv ränta 13,12 %, sammanlagt belopp att betala 10 684 kr, månadsbelopp 890 kr. 24 månader: effektiv ränta 13,38 %, sammanlagt belopp att betala 11 368 kr, månadsbelopp 474 kr.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på hallakonsument.se.
Ränta16,24 % (februari 2026)
Effektiv ränta16,27 % vid betalning med e-faktura (19,90 % med pappersfaktura) vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026)
Räntefria dagarUpp till 55 dagar
Maxkredit100 000 kr
Aviavgift0 kr e-faktura (29 kr pappersfaktura)
Årsavgift225 kr
Valutapåslag0 %
Uttagsavgift2 % (min 40 kr) inom EU/EES, 0 kr utanför EU/EES och i FOREX automater
Gratis extrakortJa
Mobila betalsätt
Apple Pay✓
Google Pay✓
Åldersgräns 20 år. Inkomstkrav 150 000 kr per år. Inga betalningsanmärkningar.
FOREX Kreditkort är ett av de billigaste korten att använda utomlands: 0 % valutapåslag och inga uttagsavgifter utanför EU/EES eller i FOREX automater. Årsavgiften är 225 kr och räntan 16,24 % (16,27 % effektivt med e-faktura). Upp till 55 räntefria dagar och kompletterande reseförsäkring när minst halva resan betalas med kortet. Kortet passar dig som reser och handlar i utländsk valuta. Bonus ingår inte.
Effektiv ränta är 16,27 % vid betalning med e-faktura (19,90 % med pappersfaktura) vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026). Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Swedbanks betal- och kreditkort Mastercard har en årsavgift på 195 kr, 0 kr första året. Nominell ränta 13,55 % och effektiv ränta 13,50 % (2025-10-01). Du får upp till 55 dagars räntefri kredit, möjlighet till två betalningsfria månader per år och en högsta kreditgräns på 100 000 kr. Valutaväxlingspåslaget är 1,65 %.
✓ Kompletterande reseförsäkring och köpförsäkring från Trygg-Hansa ingår när du betalar med kortet. Kortet fungerar med Apple Pay och Samsung Pay.
✓ Effektiv ränta 13,50 % vid utnyttjad kredit på 20 000 kr återbetalt under 1 år (2025-10-01). Kreditgivare: Entercard Group AB (org nr 556673-0585) 105 34 Stockholm. Företaget står under tillsyn av Finansinspektionen.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på hallakonsument.se.
Ränta13,55 % (2025-10-01)
Effektiv ränta13,50 % vid utnyttjad kredit på 20 000 kr återbetalt under 1 år (2025-10-01)
Räntefria dagarUpp till 55 dagar
Maxkredit100 000 kr
Årsavgift195 kr (0 kr första året)
Valutapåslag1,65 %
Mobila betalsätt
Apple Pay✓
Samsung Pay✓
Godkänd kreditprövning hos Entercard.
Swedbanks Mastercard har en av de lägre räntorna bland vanliga kreditkort, 13,55 % nominellt och 13,50 % effektivt, och årsavgiften är 195 kr efter ett gratis första år. Upp till 55 räntefria dagar, två betalningsfria månader per år och kompletterande rese- och köpförsäkring från Trygg-Hansa. Kortet passar dig som ibland delbetalar och vill ha en låg ränta. Bonus ingår inte och valutapåslaget är 1,65 %.
Effektiv ränta 13,50 % vid utnyttjad kredit på 20 000 kr återbetalt under 1 år (2025-10-01). Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ re:member flex är ett Mastercard utan årsavgift. Räntan sätts individuellt och är 9,74 till 21,90 % nominellt, 8,10 till 18,90 % effektivt. Du får upp till 56 dagar räntefri kredit, möjlighet till två betalningsfria månader per år och en högsta kreditgräns på 120 000 kr.
✓ Med kortet får du rabatt i utvalda webbutiker, över 300 stycken, och månatliga erbjudanden via Superdealen. En kompletterande reseförsäkring med avbeställningsskydd ingår.
✓ Effektiv ränta 18,91 % vid utnyttjad kredit på 30 000 kr återbetalt under 1 år (2025-07-01).
✓ Ordinarie årsavgift 0 kr. Aviavgift vid e-faktura 0 kr (pappersfaktura 39 kr). Årsräntan sätts individuellt och är 9,74 % – 21,90 % (2025-07-01), rörlig. Vid en utnyttjad kredit på 30 000 kr är den effektiva räntan 18,91 % vid betalning med e-faktura. Det sammanlagda belopp som ska betalas är 32 870 kr. Beloppet är uträknat utifrån ett exempel där krediten återbetalas med månatliga avbetalningsbelopp under 12 månader (avbetalningsbelopp i snitt 2 739 kr), årsräntan är 21,90 %, och 39 räntefria dagar utnyttjats samt där krediten nyttjas utan avgift för kontantuttag och pappersfaktura. Kontantuttag kostar 3 % av uttaget belopp, dock lägst 35 kr per uttag. Valutaväxlingspåslag är 2 % på valutakursen. Betalas inte hela kontoskulden på en gång ska kontoskulden återbetalas genom månadsvisa betalningar om lägst 3 %. Inbetalningsbeloppet är dock lägst 200 kr, men högst skulden på kontot. Avtalet gäller tillsvidare och ångerrätt gäller. Kreditgivare: Entercard Group AB (org nr 556673-0585) 105 34 Stockholm. Företaget står under tillsyn av Finansinspektionen.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på hallakonsument.se.
Ränta9,74 till 21,90 % (individuell)
Effektiv ränta8,10 till 18,90 %. Räkneexempel: effektiv ränta 18,91 % vid utnyttjad kredit på 30 000 kr återbetalt under 1 år (2025-07-01)
Räntefria dagarUpp till 56 dagar
Maxkredit120 000 kr
Aviavgift0 kr e-faktura (39 kr pappersfaktura)
Årsavgift0 kr
Valutapåslag2 %
Uttagsavgift3 % (min 35 kr)
Gratis extrakortJa
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Åldersgräns 18 år. Inkomstkrav 150 000 kr per år. Inga betalningsanmärkningar.
re:member flex är ett Mastercard utan årsavgift med individuell ränta på 9,74 till 21,90 % (effektiv ränta 8,10 till 18,90 %). Upp till 56 dagar räntefri kredit, två betalningsfria månader per år och kredit upp till 120 000 kr. Kortets förmån är rabatt i utvalda webbutiker, över 300 stycken, plus en kompletterande reseförsäkring med avbeställningsskydd. Kortet passar dig som vill ha ett kostnadsfritt vardagskort och handlar på nätet. Valutapåslaget är 2 %, så för köp utomlands finns billigare kort.
Effektiv ränta 18,91 % vid utnyttjad kredit på 30 000 kr återbetalt under 1 år (2025-07-01). Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Coop Mastercard Mer är medlems-, betal- och kreditkort i ett. Du får 0,5 % bonus per krona på allt du handlar, överallt, och upp till 5,5 % bonus hos Coop. Upp till 55 dagars räntefri kredit och en högsta kreditgräns på 150 000 kr. Kompletterande reseförsäkring och köpförsäkring ingår. Årsavgiften är 295 kr, men 0 kr första året.
✓ Effektiv ränta är 18,96 % vid betalning med e-faktura vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026).
✓ Fakta om kortet: Med Coop Mastercard Mer kan du göra betalningar och ta ut kontanter. Ordinarie årsavgift 295 kr. Kreditränta för närvarande 18,30 % (februari 2026), rörlig. Vid en utnyttjad kredit på 20 000 kr är den effektiva räntan 18,96 % vid betalning med e-faktura och det sammanlagda belopp som ska betalas är 21 898 kr vid betalning med e-faktura. Beloppet är uträknat utifrån ett exempel där krediten är återbetald på 12 månader (avbetalningsbelopp i snitt 1 825 kr vid betalning med e-faktura) och att 39 räntefria dagar utnyttjas samt att krediten nyttjas utan avgift för kontantuttag. Kontantuttag kostar 1,5 % av uttaget belopp, dock lägst 35 kr per uttag. Valutaväxlingspåslag är 1,75 % på valutakursen. Betalas inte hela kontoskulden på en gång ska kontoskulden återbetalas genom månadsvisa betalningar om lägst 3 %. Inbetalningsbeloppet är dock lägst 150 kr, men högst skulden på kontot. Aviavgiften är 29 kr/pappersfaktura, 0 kr om du använder e-faktura. Avtalet gäller tillsvidare och ångerrätt gäller. Coop Sverige AB samarbetar med Entercard Group AB och är kreditförmedlare avseende betal- och kreditkortet. Kreditgivare: Entercard Group AB (org nr 556673-0585) 105 34 Stockholm. Företaget står under tillsyn av Finansinspektionen.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på hallakonsument.se.
Ränta18,30 % (februari 2026)
Effektiv ränta18,96 % vid betalning med e-faktura vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026)
Räntefria dagarUpp till 55 dagar
Maxkredit150 000 kr
Aviavgift0 kr e-faktura (29 kr pappersfaktura)
Årsavgift295 kr (0 kr första året)
Valutapåslag1,75 %
Uttagsavgift1,5 % (min 35 kr)
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Åldersgräns 20 år. Inkomstkrav 125 000 kr per år. Inga betalningsanmärkningar.
Coop Mastercard Mer är kortet för dig som handlar mat på Coop. Du får 0,5 % bonus på alla köp och upp till 5,5 % bonus hos Coop, och kortet fungerar samtidigt som medlemskort. Årsavgiften är 295 kr efter ett gratis första år, så bonusen behöver täcka den för att kortet ska löna sig. Räntan är 18,30 % (18,96 % effektivt i räkneexemplet) och valutapåslaget 1,75 %, så det är inget resekort.
Effektiv ränta är 18,96 % vid betalning med e-faktura vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026). Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Northmill Banks betalkort och tilläggsfunktionen Betala Senare
✓ Betalkortet från Northmill Bank är din bästa vän i plånboken, såväl hemma som på semestern. Med tilläggsfunktionen Betala Senare får du dessutom tillgång till ett kreditutrymme kopplat till kortet, som du kan stänga av och på när det passar dig. Du får helt enkelt det bästa av två världar med ett och samma kort. Som alltid med 0 kr i årsavgift, 0 % i valutapåslag, 0 kr i uttagsavgift och ett fysiskt kort kostnadsfritt. Du blir kund på bara 2 minuter med BankID och kan därefter Swisha in till kontot eller ansöka om Betala Senare-funktionen för att komma igång. Reseförsäkring ingår när du betalar resan med kortet och du får nu 101 kr i välkomstgåva när du skaffar kortet.
✓ Prisexempel vid nyttjande av delbetalning: Vid kredit om 10 000 kr till 21,9 % nominell ränta (rörlig) med en återbetalningstid på 12 månader blir totalt belopp att återbetala 11 226 kr (936 kr per månad) och den effektiva räntan 24,24 %.
✓ Gratis extrakort och aviavgift 0 kr. Apple Pay, Google Pay och Samsung Pay.
Ränta21,9 %
Effektiv ränta24,24 %
Räntefria dagarUpp till 42 dagar
Maxkredit15 000 kr
Aviavgift0 kr
Årsavgift0 kr
Valutapåslag0 %
Uttagsavgift0 kr. Uttag är ej möjligt när Betala Senare-funktionen är påslagen.
Gratis extrakortJa
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Åldersgräns 20 år. Anställning krävs. Ingen betalningsanmärkning och ingen skuld hos Kronofogden. BankID.
Northmill är ett betalkort med tilläggsfunktionen Betala Senare, ett kreditutrymme på upp till 15 000 kr som du slår av och på själv. Kortet har 0 kr i årsavgift och 0 % valutapåslag, men använder du Betala Senare kostar krediten 21,9 % i ränta (24,24 % effektivt) och kontantuttag stängs av så länge funktionen är på. Det passar dig som vill ha ett kort utan avgifter för vardag och resa, med en mindre kredit i reserv. Vill du ha bonuspoäng, lounge eller högre kreditgräns finns bättre alternativ.
Prisexempel vid nyttjande av delbetalning: Vid kredit om 10 000 kr till 21,9 % nominell ränta (rörlig) med en återbetalningstid på 12 månader blir totalt belopp att återbetala 11 226 kr (936 kr per månad) och den effektiva räntan 24,24 %. Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ MoreGolf Mastercard är ett betal- och kreditkort utvecklat av Svenska Golfförbundet och Entercard. Kortet ger bonus på alla köp, golfrelaterade erbjudanden, kompletterande reseförsäkring (för alla familjemedlemmar samt tre vänner, förutsatt att du har betalat mer än hälften av resan för alla i resesällskapet), golfutrustningsförsäkring samt ersättning för Hole-in-one. Upp till 55 dagars räntefri kredit och en högsta kreditgräns på 160 000 kr.
✓ Effektiv ränta är 18,67 % vid betalning med e-faktura vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026).
✓ Fakta om kortet: Med MoreGolf Mastercard kan du göra betalningar och ta ut kontanter. Ordinarie årsavgift 295 kr. Kreditränta f.n. 17,99 % (februari 2026), rörlig. Vid en utnyttjad kredit på 20 000 kr är den effektiva räntan 18,67 % vid betalning med e-faktura och det sammanlagda belopp som ska betalas är 21 871 kr vid betalning med e-faktura. Beloppet är uträknat utifrån ett exempel där krediten är återbetald på 12 månader (avbetalningsbelopp i snitt 1 823 kr vid betalning med e-faktura) och att 39 räntefria dagar utnyttjats samt att krediten nyttjats utan avgift för kontantuttag. Kontantuttag kostar 3 % av uttaget belopp, dock lägst 45 kr per uttag. Valutaväxlingspåslag är 1,65 % på valutakursen. Betalas inte hela kontoskulden på en gång ska kontoskulden återbetalas genom månadsvisa betalningar om lägst 3 %. Inbetalningsbeloppet är dock lägst 150 kr, men högst skulden på kontot. Aviavgiften är 35 kr/pappersfaktura, 0 kr om du använder e-faktura. Avtalet gäller tills vidare och ångerrätt gäller. Svenska Golfförbundet samarbetar med Entercard Group AB och är kreditförmedlare avseende betal- och kreditkortet. Kreditgivare: Entercard Group AB (org nr 556673-0585) 105 34 Stockholm. Företaget står under tillsyn av Finansinspektionen.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på hallakonsument.se.
Ränta17,99 % (februari 2026)
Effektiv ränta18,67 % vid betalning med e-faktura vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026)
Räntefria dagarUpp till 55 dagar
Maxkredit160 000 kr
Aviavgift0 kr e-faktura (35 kr pappersfaktura)
Årsavgift295 kr
Valutapåslag1,65 %
Uttagsavgift3 % (min 45 kr)
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Åldersgräns 20 år. Inkomstkrav 125 000 kr per år. Inga betalningsanmärkningar.
MoreGolf Mastercard är gjort för golfare: bonus på alla köp, golferbjudanden, golfutrustningsförsäkring och ersättning för Hole-in-one, utöver en kompletterande reseförsäkring som även täcker familj och tre vänner. Årsavgiften är 295 kr och räntan 17,99 % (18,67 % effektivt). Kortet lönar sig om du spelar golf och använder förmånerna. Annars finns billigare kort utan årsavgift.
Effektiv ränta är 18,67 % vid betalning med e-faktura vid en nyttjad kredit på 20 000 kr återbetalt under 1 år (februari 2026). Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Collector Black är ett Visa-kreditkort utan valutapåslag, 0 % när du handlar i utländsk valuta. Du får upp till 56 räntefria dagar, avbeställningsskydd och försäkringar utan självrisk när du betalar resan med kortet, bland annat självriskreducering vid hyrbil upp till 15 000 kr. Extrakort ingår utan kostnad.
✓ Räkneexempel Collector Black: Vid ett kreditbelopp om 20 000 kr med en årlig kreditränta om 18,65 %, 12 månatliga avbetalningsbelopp, 195 kr i årsavgift och 0 kr i aviavgift (utan räntefria dagar) uppgår den effektiva räntan till 22,6 %. Det totala beloppet att återbetala blir 22 272,48 kr, vilket motsvarar ett månadsbelopp på 1 856,04 kr. Kom ihåg att detta är baserat på att krediten används utan avgift för kontantuttag eller liknande. Andra sätt att utnyttja krediten kan leda till högre effektiv ränta.
✓ Tänk på att årsavgiften är 195 kr och att kontantuttag kostar 3 % av beloppet, minst 45 kr.
Minst 20 år. Fast årsinkomst på minst 220 000 kr. Inga betalningsanmärkningar.
Collector Black är ett resekort på Visa utan valutapåslag, med avbeställningsskydd och reseförsäkringar utan självrisk. Årsavgiften är 195 kr och räntan 18,65 % (22,6 % effektivt i räkneexemplet), så kortet lönar sig främst om du betalar hela fakturan och handlar en del i utländsk valuta. Upp till 56 räntefria dagar och kostnadsfritt extrakort. Kraven är höga: minst 20 år och 220 000 kr i årsinkomst. Bonus eller cashback ingår inte.
Räkneexempel Collector Black: Vid ett kreditbelopp om 20 000 kr med en årlig kreditränta om 18,65 %, 12 månatliga avbetalningsbelopp, 195 kr i årsavgift och 0 kr i aviavgift (utan räntefria dagar) uppgår den effektiva räntan till 22,6 %. Det totala beloppet att återbetala blir 22 272,48 kr, vilket motsvarar ett månadsbelopp på 1 856,04 kr. Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Collector Purple är ett Visa-kreditkort utan årsavgift och med låg ränta, nominellt 11,95 %. Du får upp till 56 räntefria dagar på dina köp och kan göra en digital saldoöverföring från kreditutrymmet till ditt konto.
✓ Köper du hemelektronik och betalar hela beloppet med kortet ingår en allriskförsäkring i två år och ett års förlängd garanti.
✓ Räkneexempel Collector Purple: Vid ett kreditbelopp om 20 000 kr med en årlig kreditränta om 11,95 %, 12 månatliga avbetalningsbelopp, 0 kr i årsavgift och 0 kr i aviavgift, inga räntefria dagar uppgår den effektiva räntan till 12,6 %. Det totala beloppet att återbetala blir 21 318,12 kr, vilket motsvarar ett månadsbelopp på 1 776,51 kr. Kom ihåg att detta är baserat på att krediten används utan avgift för kontantuttag eller liknande. Andra sätt att utnyttja krediten kan leda till högre effektiv ränta.
✓ Tänk på att köp i utländsk valuta kostar 2 % i valutapåslag och att kontantuttag kostar 3 % av beloppet, minst 45 kr.
Minst 23 år. Fast årsinkomst på minst 220 000 kr. Inga betalningsanmärkningar.
Collector Purple är ett Visa-kreditkort utan årsavgift med en av de lägre räntorna bland svenska kreditkort, 11,95 % nominellt (12,6 % effektivt i räkneexemplet). Upp till 56 räntefria dagar och möjlighet att föra över pengar från kreditutrymmet till kontot gör kortet flexibelt. Kortet passar dig som ibland delbetalar och vill hålla nere räntekostnaden. Det saknar bonus och tar 2 % i valutapåslag, så för utlandsköp finns bättre alternativ. Kraven är högre än för många kort: minst 23 år och 220 000 kr i årsinkomst.
Räkneexempel Collector Purple: Vid ett kreditbelopp om 20 000 kr med en årlig kreditränta om 11,95 %, 12 månatliga avbetalningsbelopp, 0 kr i årsavgift och 0 kr i aviavgift, inga räntefria dagar uppgår den effektiva räntan till 12,6 %. Det totala beloppet att återbetala blir 21 318,12 kr, vilket motsvarar ett månadsbelopp på 1 776,51 kr. Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Låneexempel (2025-12-08): Utnyttjad kredit 20 000 kr, återbetalas på 12 månader med 2 021 kr/mån. Uppläggningsavgift 420 kr, månadsavgift 100 kr/mån. Totalt 24 253 kr att betala. Effektiv ränta: 41,82 %. Nominell rörlig ränta 20 % + referensränta (f.n. totalt 22 %). Kortet kan endast användas för köp. Uppdaterat 2026-09-25.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Marginalen Gold är ett Visa-kreditkort med räntefritt upp till 50 dagar och kredit från 5 000 kr upp till 100 000 kr. Årsavgiften är 195 kr, 0 kr första året.
✓ Kortet har nio försäkringar när du betalar minst 75 % med kortet: för resan bland annat avbeställningsskydd, resestartskydd, bagageförsening och självriskskydd, för köp allriskförsäkring och prisgaranti upp till 2 000 kr om du hittar samma vara billigare i en svensk butik.
✓ Du kan delbetala enskilda köp över 5 000 kr och välja två betalningsfria månader per kalenderår. Extrakort kostar 50 kr per år.
✓ Årsränta 16,9 % vid utnyttjande av kredit. Effektiv ränta vid 20 000 kr i utnyttjad kredit 18,99 % (vid 100 000 kr 17,01 %). Årsavgift 195 kr (0 kr första året). Prislista december 2025.
✓ Tänk på att köp i utländsk valuta kostar 1,65 % i valutaväxlingsavgift och att kontantuttag kostar 3 %, minst 35 kr. Räntefriheten gäller inte kontantuttag eller överföring till bankkonto.
✓ Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se.
Ränta16,9 %
Effektiv ränta18,99 % vid 20 000 kr i utnyttjad kredit (17,01 % vid 100 000 kr), prislista december 2025
Räntefria dagarUpp till 50 dagar
Maxkredit100 000 kr
Aviavgift45 kr per månad för pappersfaktura
Årsavgift195 kr (0 kr första året)
Valutapåslag1,65 %
Uttagsavgift3 % (min 35 kr)
Gratis extrakortJa
Minst 20 år. Fast årsinkomst på minst 120 000 kr. Inga betalningsanmärkningar.
Marginalen Gold är ett Visa-kort för dig som vill ha trygghet vid köp och resor snarare än bonus. Nio försäkringar ingår, bland annat avbeställningsskydd och allriskförsäkring, och prisgarantin ersätter upp till 2 000 kr. Årsavgiften är 195 kr efter ett gratis första år och räntan 16,9 % (18,99 % effektivt vid 20 000 kr). Upp till 50 räntefria dagar och två betalningsfria månader per år. Bonus eller cashback ingår inte.
Årsränta 16,9 % vid utnyttjande av kredit. Effektiv ränta vid 20 000 kr i utnyttjad kredit 18,99 % (vid 100 000 kr 17,01 %). Årsavgift 195 kr (0 kr första året). Prislista december 2025. Uppdaterat 2026-09-30.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Ansök om flera kort samtidigt med endast 1 UCAnsökan är helt gratisVälj kortet som passar just dig
Ränta16,95 – 28,00 %
Effektiv ränta18,67 – 37,09 %
Räntefria dagar45 dagar
Maxkredit100 000 kr
Aviavgift0 kr
Årsavgift0 kr
Valutapåslag2,00 %
Uttagsavgift3,00 %
Gratis extrakortNej
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay✓
Åldersgräns på 18 årHar anställningInga betalningsanmärkningarInga skulder hos kronofogden
Att låna kostar pengar! Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. För stöd, vänd dig till budget- och skuldrådgivningen i din kommun. Kontaktuppgifter finns på konsumentverket.se. Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Nom.ränta 17,99 %. Eff.ränta 20,50 % vid utnyttjad kredit om 80 000 kr / 12 mån. Tot: 94 325 kr. (Mars 2025). Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Tillgång till fler än 1 550 lounger världen över med American Express Global Lounge Collection®
✓ Dining by Amex – Ta med en vän på restaurang – 6 gånger per år
✓ Gå förbi kön vid säkerhetskontrollen med Fast Track.
Ränta17,99 %
Effektiv ränta31,04 %
Räntefria dagar55
Maxkredit400 000 kr
Aviavgift0 kr
Årsavgift9 000 kr
Valutapåslag2 %
Uttagsavgift4,00 % (min 25 kr)
Gratis extrakortJa
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay–
Passar perfekt för dig som reser och vill unna dig förmånerna inom Amex Lifestyle. Men för de allra flesta som överväger American Express Platinum så borde man lägga till Points Plus
Nom.ränta 17,99 %. Eff.ränta 28,01 % vid utnyttjad kredit om 145 000 kr / 12 mån. Tot: 178 765 kr. (Mars 2025). Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Vid fullt kreditutnyttjande om 145 000 kr under 12 månader är den effektiva räntan 29,24 %. Totalt belopp att betala vid 12 månaders utnyttjande är 179 965 kr. (Mars 2025) Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Nom. ränta 17,99 %. Eff.ränta 22,36 % vid utnyttjad kredit om 130 000 kr / 12 mån. Tot: 155 079 kr. (Oktober 2025) Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Nom.ränta 17,99 %. Eff.ränta 21,09 % vid utnyttjad kredit om 95 000 kr / 12 mån. Tot: 112 431 kr. (Mars 2025). Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Nom.ränta 17,99 %. Eff.ränta 26,10% vid utnyttjad kredit om 170 000 kr / 12 mån. Tot: 207 342 kr. (Oktober 2025) Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Nom.ränta 17,99 %. Eff.ränta 22,40 % vid utnyttjad kredit om 85 000 kr / 12 mån. Tot: 101 421 kr. (Mars 2025) Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
✓ Ta med en vän på Dining by Amex – vi bjuder er på en restaurangupplevelse varje år.
✓ Tillgång till över 1 300 flygplatslounger världen över med Priority Pass.
✓ Poäng på allt du handlar som kan användas till annat.
Ränta17,99 %
Effektiv ränta24,30 %
Räntefria dagar55 dagar
Maxkredit400 000 kr
Aviavgift0 kr
Årsavgift2 100 kr
Valutapåslag2,00 %
Uttagsavgift4,00 % (min 25 kr)
Gratis extrakortJa
Mobila betalsätt
Apple Pay✓
Google Pay✓
Samsung Pay–
American Express har inga officiella krav men riktar sig till kapitalstarka personer
American Express Gold är lillebror till Platinumkortet. Du får många snarlika fördelar men inte fullt ut och till en betydligt lägre kostnad. Om du vill börja med Amex men inte riktigt är redo att spendera ca 10 000kr för ett Platinum kort så är guldkortet ett bra alternativ.
Nom.ränta 17,99 %. Eff.ränta 23,86 % vid utnyttjad kredit om 85 000 kr / 12 mån. Tot: 102 321 kr. (Mars 2025). Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Nom.ränta 17,99 %. Eff.ränta 20,50 % vid utnyttjad kredit om 95 000 kr / 12 mån. Tot: 112 011 kr. (Mars 2025). Uppdaterat 2026-09-29.
Att låna kostar pengar!
Om du inte kan betala tillbaka skulden i tid riskerar du en betalningsanmärkning. Det kan leda till svårigheter att få hyra bostad, teckna abonnemang och få nya lån. Kontaktuppgifter finns på konsumentverket.se.
Visar 3 av 23
Så fungerar ett kreditkort
Ett kreditkort låter dig betala med pengar du lånar av kortföretaget. När du handlar dras inte beloppet direkt från ditt konto, i stället samlas dina köp på en faktura som du betalar i efterhand. Det är just den här fördröjningen som skiljer kreditkortet från ett vanligt bankkort, där pengarna försvinner från kontot på en gång.
Den räntefria perioden
De flesta kreditkort har en räntefri period på mellan 30 och 60 dagar. Betalar du hela fakturan innan förfallodagen kostar krediten ingenting i ränta, då fungerar kortet i praktiken som ett betalkort. Det är så du får ut mest värde av ett kreditkort: utnyttja förmånerna, men betala alltid hela summan i tid.
Delbetalning och ränta
Väljer du i stället att betala bara en del av fakturan, ofta en minsta summa på några hundra kronor eller en viss procent av skulden, börjar räntan ticka på det belopp som blir kvar. Då blir kortet en kredit i ordets verkliga mening. Räntan på kreditkort är betydligt högre än på till exempel ett bolån, vilket gör att en utdragen delbetalning snabbt kan bli dyr. Vår grundregel: använd delbetalning bara när du verkligen behöver, och betala av skulden så snabbt du kan.
Kreditgräns
Kreditgränsen är det högsta belopp du får handla för. Den bestäms av kortföretaget utifrån en kreditprövning av din ekonomi, och kan ligga på allt från några tiotusen kronor upp till 150 000-200 000 kronor. En hög kreditgräns är inte automatiskt bra, den avgör hur stor skuld du som mest kan dra på dig. Tänk på gränsen som ett tak, inte ett mål.
Kort sammanfattat: Betalar du hela fakturan i tid är kreditkortet gratis att använda och du kan dra nytta av bonus och försäkringar. Delbetalar du tillkommer ränta, och då blir kortet en dyr kredit.
Så jämför och väljer du rätt kreditkort
Det finns inget kort som är bäst på allt. Det bästa kreditkortet för dig beror på hur du tänker använda det. Innan du jämför kort, ställ dig själv den enklaste frågan av alla: vad ska kortet faktiskt användas till?
1. Tänker du betala hela fakturan varje månad?
Om svaret är ja spelar räntan mindre roll, då betalar du ändå aldrig någon. Fokusera i stället på årsavgift, bonus, cashback och försäkringar. Om du tror att du ibland kommer att delbetala blir räntan tvärtom den viktigaste siffran att jämföra.
2. Var ska du använda kortet?
Ska kortet mest följa med på resor utomlands är valutapåslaget och uttagsavgiften avgörande, ett kort utan valutapåslag kan spara hundralappar redan på en enda resa. Handlar du mest på nätet och i butik hemma i Sverige är det i stället bonusprogram, köpskydd och räntefri period som gör störst skillnad.
3. Hur mycket är förmånerna värda för dig?
Ett kort med flygbonus eller cashback kan låta lockande, men räkna alltid på det. Om kortet har en årsavgift på 400 kronor och du får tillbaka 200 kronor i bonus per år är kortet egentligen en kostnad, inte en vinst. Jämför alltid den totala kostnaden mot det verkliga värdet av förmånerna utifrån hur mycket du faktiskt handlar.
Checklista innan du väljer kort
Årsavgift, finns det en avgift, och är den värd förmånerna?
Ränta, relevant om du tror att du kommer att delbetala.
Räntefri period, ju längre, desto mer flexibilitet vid betalning.
Valutapåslag, viktigt om kortet följer med utomlands.
Bonus och cashback, räkna på det verkliga värdet, inte marknadsföringen.
Försäkringar, rese- och köpskydd kan vara värt mycket.
Aviavgift, ofta gratis med e-faktura, men kontrollera.
Mobila betalningar, stöd för Apple Pay, Google Pay eller Samsung Pay.
Avgifter och räntor du ska hålla koll på
Den verkliga kostnaden för ett kreditkort är summan av flera olika avgifter. Här är de viktigaste posterna att jämföra, och vad de faktiskt betyder.
Avgift
Vad det innebär
Årsavgift
En fast avgift för att inneha kortet, vanligen 0-600 kr per år. Många kort är gratis, ibland bara det första året.
Kreditränta
Räntan på den del av fakturan du inte betalar i tid. Anges som nominell och effektiv ränta, jämför alltid den effektiva.
Effektiv ränta
Den totala årskostnaden för krediten inklusive avgifter, uttryckt i procent. Det mest rättvisande måttet vid jämförelse.
Aviavgift
Avgift per faktura, ofta 0-45 kr. Brukar vara gratis om du väljer e-faktura.
Valutapåslag
Påslag vid köp i utländsk valuta, vanligen 0-2 procent av beloppet. Vissa resekort har inget påslag alls.
Uttagsavgift
Avgift för att ta ut kontanter, ofta omkring 3 procent (lägst cirka 35 kr). Ränta börjar dessutom oftast löpa direkt vid uttag.
Påminnelseavgift
Tas ut om du missar förfallodagen, vanligen omkring 60 kr.
Förseningsavgift
Tillkommer vid sen betalning, ofta 95-125 kr.
Nominell ränta eller effektiv ränta, vad är skillnaden?
Den nominella räntan är själva grundräntan på krediten. Den effektiva räntan räknar dessutom in avgifter som aviavgift och uppläggningsavgift, och visar därför vad krediten faktiskt kostar per år. När du jämför kreditkort ska du alltid utgå från den effektiva räntan, det är den enda siffran som gör korten verkligt jämförbara.
Var extra försiktig med kontantuttag
Att ta ut kontanter med ett kreditkort är nästan alltid en dålig idé. Förutom uttagsavgiften brukar den räntefria perioden inte gälla för kontantuttag, räntan börjar löpa direkt från uttagsdagen. Behöver du kontanter är ett vanligt bankkort kopplat till ditt lönekonto ett betydligt billigare alternativ.
Olika typer av kreditkort
Kreditkort marknadsförs ofta efter den förmån som passar en viss typ av användare. Här går vi igenom de vanligaste kategorierna så att du snabbt kan se vilken som ligger närmast dina behov.
Bonus- och cashbackkort
Ger dig pengar eller poäng tillbaka på dina köp. Passar dig som handlar mycket och betalar fakturan i tid. Räkna alltid på om bonusen överstiger årsavgiften.
Resekort
Erbjuder lågt eller inget valutapåslag, reseförsäkring och ibland flygbonus eller tillgång till flygplatslounger. Passar dig som reser ofta.
Kort utan årsavgift
Helt gratis att inneha. Ett tryggt grundval om du vill ha ett kreditkort som reserv eller för enstaka köp utan löpande kostnad.
Kort med låg ränta
Har lägre kreditränta än marknadsgenomsnittet. Relevant om du vet med dig att du ibland kommer att delbetala fakturan.
Kort utan UC
Kortföretaget använder en annan kreditupplysning än UC. Värt att veta: en kreditprövning görs alltid, kortet är aldrig helt utan kontroll av din ekonomi.
Premium- och metallkort
Erbjuder utökade förmåner som loungetillgång, concierge-service och högre kreditgränser. Har oftast en högre årsavgift som kräver flitig användning för att löna sig.
Nya regler 2025, räntetak och kostnadstak
Den 1 mars 2025 trädde nya regler i konsumentkreditlagen i kraft. Reglerna stärker konsumentskyddet och påverkar i hög grad även kreditkort. Det här är de viktigaste förändringarna att känna till när du jämför kort i dag.
Sänkt räntetak
Räntetaket innebär att en kredit aldrig får ha en kreditränta eller dröjsmålsränta som överstiger 20 procentenheter plus Riksbankens gällande referensränta. Tidigare låg taket på 40 procentenheter, och gällde dessutom bara så kallade högkostnadskrediter. Nu omfattas alla konsumentkrediter utom bostadslån, kreditkort inkluderat. Flera kortföretag har därför sänkt sina räntor, och en del knyter numera räntenivån direkt till referensräntan, som Riksbanken justerar två gånger om året.
Kostnadstak
Kostnadstaket innebär att den totala kreditkostnaden, ränta och avgifter sammanlagt, aldrig får överstiga själva det lånade beloppet. Du kan med andra ord aldrig behöva betala tillbaka mer än dubbla skulden i sammanlagda kreditkostnader. Reglerna om kostnadstak gäller numera de flesta konsumentkrediter, inte bara högkostnadskrediter som tidigare.
Begränsad förlängning av löptid
En kredits löptid får numera bara förlängas en gång, om inte förlängningen är kostnadsfri eller du erbjuds en skälig avbetalningsplan. Syftet är att motverka att skulder dras ut på obestämd tid med växande kostnader. Reglerna gäller kreditavtal som ingåtts efter den 1 mars 2025.
Vad betyder det här för dig? Reglerna gör kreditkort tryggare, men de tar inte bort risken. Ett kort med ränta nära taket är fortfarande en dyr kredit. Jämför alltid den effektiva räntan och betala helst hela fakturan i tid.
Kreditkort, betalkort och bankkort, vad är skillnaden?
Begreppen blandas ofta ihop, men korten fungerar på olika sätt. Här är en enkel översikt.
Korttyp
Så fungerar det
Bankkort (debetkort)
Köp och uttag dras direkt från ditt konto. Du kan bara använda pengar du redan har. Ingen kredit och ingen ränta.
Betalkort
Köpen samlas på en faktura som ska betalas i sin helhet varje månad. Ingen löpande kredit, men en kort betalningsfrist.
Kreditkort
Köpen samlas på en faktura som du kan välja att betala helt eller delvis. Delbetalar du tillkommer kreditränta.
En fördel med att betala med kreditkort är att du gör ett så kallat kreditköp. Om varan inte levereras eller är felaktig, och säljaren inte rättar till det, kan du vända dig till kreditgivaren och kräva pengarna tillbaka. Det skyddet finns inte på samma sätt vid betalning med ett vanligt bankkort.
Så ansöker du om kreditkort
När du har hittat ett kort som passar görs ansökan oftast helt digitalt och tar bara några minuter. Du identifierar dig med BankID, fyller i uppgifter om inkomst och boende, och får i de flesta fall ett besked direkt.
Vanliga krav för att beviljas kort
Du är minst 18 år (vissa kort kräver 20 år).
Du har en regelbunden inkomst, kraven på lägsta årsinkomst varierar mellan korten.
Du saknar betalningsanmärkningar, eller söker ett kort som accepterar sådana.
Du är folkbokförd i Sverige.
Kreditprövning och UC
Inför varje kortansökan är kortföretaget skyldigt att göra en kreditprövning. Många kort tar en kreditupplysning via UC, medan andra använder alternativa upplysningsföretag. Att ett kort marknadsförs som ”utan UC” betyder alltså inte att din ekonomi inte granskas, det betyder bara att en annan upplysningskälla används. Tänk på att flera ansökningar på kort tid kan påverka din kreditvärdighet, så ansök om ett kort i taget och välj med omsorg.
SEKKI, läs alltid det fina i kanten
Innan du skriver under får du en SEKKI-blankett, standardiserad information om konsumentkrediter. Där står den fullständiga kostnadsbilden: ränta, avgifter, effektiv ränta och ett räkneexempel. Läs igenom den noga. Det är i SEKKI:n du ser vad kortet faktiskt kostar, bortom marknadsföringen.
Så jämför och betygsätter vi kreditkort
KreditKompass är en oberoende jämförelsetjänst. Vår uppgift är att ge dig tydlig och ärlig information, inte att sälja ett visst kort. Så här arbetar vi för att hålla jämförelserna rättvisa.
Vi jämför alla aktörer, inte bara dem som ger oss provision. Rangordningen baseras på faktiska villkor för dig som användare.
Vi bedömer korten utifrån fasta kriterier, avgifter, ränta, förmåner, försäkringar och villkor för resa.
Vi uppdaterar uppgifterna löpande, räntor och avgifter ändras, och vi går igenom korten regelbundet.
Vi döljer aldrig avgifter eller risker. Provisionen vi får påverkar aldrig betygen, men den kan i vissa fall påverka hur och i vilken ordning korten visas.
KreditKompass finansieras genom provision från kortföretag när du ansöker via våra länkar. Det är så vi kan hålla tjänsten gratis för dig. Vår rangordning styrs av kortens villkor, aldrig av ersättningens storlek.
Fler guider om kreditkort för olika situationer
Rätt kort beror på vem du är och hur du använder det. Här är våra guider för några vanliga situationer.
Med en inbjudan får du den högsta aktuella välkomstbonusen, just nu upp till 2 500 000 Amex-poäng under Members Month till 3 november. Ansöker du direkt hos Amex får du mindre. Kostnadsfritt, tar 30 sekunder och kräver ingen kreditupplysning.
Det finns inget kort som är bäst för alla. Det bästa kortet beror på hur du tänker använda det, reser du mycket är ett resekort utan valutapåslag oftast bäst, medan den som handlar mycket hemma kan tjäna mest på ett bonuskort. Använd jämförelsen ovan för att hitta kortet som matchar just dina behov.
Kostar det något att ha ett kreditkort?
Många kreditkort är helt gratis att inneha, utan årsavgift. Betalar du dessutom hela fakturan i tid varje månad tillkommer ingen ränta. Kortet blir en kostnad först om du delbetalar fakturan, tar ut kontanter eller väljer ett kort med årsavgift.
Vad är skillnaden mellan nominell och effektiv ränta?
Den nominella räntan är grundräntan på krediten. Den effektiva räntan inkluderar även avgifter och visar den totala årskostnaden i procent. När du jämför kort ska du alltid utgå från den effektiva räntan, eftersom den gör korten verkligt jämförbara.
Hur högt får räntan på ett kreditkort vara?
Sedan den 1 mars 2025 finns ett räntetak. Krediträntan får aldrig överstiga 20 procentenheter plus Riksbankens gällande referensränta. Räntetaket gäller alla konsumentkrediter utom bostadslån, alltså även kreditkort.
Kan jag få kreditkort utan UC?
Ja, vissa kortföretag använder andra kreditupplysningsföretag än UC. Men en kreditprövning görs alltid, det är ett lagkrav. ”Utan UC” betyder bara att en annan upplysningskälla används, inte att din ekonomi slipper granskas.
Kan jag använda kreditkortet utomlands?
Ja, kreditkort med Visa eller Mastercard fungerar i princip överallt i världen. Vid köp i utländsk valuta tillkommer dock ofta ett valutapåslag, vanligen upp till 2 procent. Reser du ofta kan det löna sig att välja ett kort med lågt eller inget valutapåslag.
Påverkar det min ekonomi att ansöka om flera kort?
Varje ansökan leder till en kreditprövning, och flera prövningar på kort tid kan tolkas som en signal om ansträngd ekonomi. Det kan i sin tur göra det svårare att beviljas kredit. Ansök därför om ett kort i taget och jämför ordentligt innan du skickar in en ansökan.
Att låna kostar pengar. Om du inte kan betala tillbaka din skuld i tid riskerar du en betalningsanmärkning. Det kan göra det svårare att hyra bostad, teckna abonnemang och få nya krediter. Behöver du stöd kan du vända dig till budget- och skuldrådgivningen i din kommun, kontaktuppgifter finns på konsumentverket.se.
Källor: Konsumentkreditlagen (2010:1846) · Regeringens proposition 2024/25:17, ”Ett förstärkt konsumentskydd mot riskfylld kreditgivning och överskuldsättning” · Konsumentverket, regler för krediter och föreskriften KOVFS 2025:1 · Konsumenternas Bank- och finansbyrå. Senast kontrollerad 26 maj 2026.
Redo att hitta rätt kreditkort?
Använd vår oberoende jämförelse och se räntor, avgifter och förmåner sida vid sida. Ingen dold agenda, bara tydlig information så att du kan välja på dina egna villkor.
Jonatan är grundaren av Kreditkompass.se och har över 15 års erfarenhet inom ekonomi och marknadsföring. Han är utbildad civilekonom med inriktning mot nationalekonomi och har ett stort intresse för att göra ekonomi och privatekonomiska frågor mer lättförståeliga för alla.
Utöver sitt arbete som entreprenör har Jonatan publicerat vetenskapliga artiklar inom ekonomi samt författat rapporter och analyser för myndigheter som Tillväxtanalys. Genom åren har han drivit flera framgångsrika företag och blivit uppmärksammad för sitt entreprenörskap, bland annat genom utmärkelsen Årets unga företagare i Svedala.
På Kreditkompass.se ansvarar Jonatan för innehåll, analys och kvalitetssäkring med målet att hjälpa besökare att fatta bättre ekonomiska beslut genom tydlig, trovärdig och pedagogisk information.
Faktagranskad av Linnea Falk
Faktagranskare och skribent
Linnea granskar räntor, avgifter, belopp och villkor mot primärkällor innan sidan publiceras. Hon läser sista året på Civilekonomprogrammet vid Lunds universitet med inriktning mot finansiell ekonomi och har en utbytestermin vid University of California, Berkeley bakom sig. Läs mer om Linnea och hur en faktagranskning går till.
Hantera samtycke
För att ge en bra upplevelse använder vi teknik som cookies för att lagra och/eller komma åt enhetsinformation. När du samtycker till dessa tekniker kan vi behandla data som surfbeteende eller unika ID:n på denna webbplats. Om du inte samtycker eller om du återkallar ditt samtycke kan detta påverka vissa funktioner negativt.
Funktionell
Alltid aktiv
Den tekniska lagringen eller åtkomsten är absolut nödvändig för det legitima syftet att möjliggöra användningen av en specifik tjänst som uttryckligen begärts av abonnenten eller användaren, eller för det enda syftet att utföra överföring av en kommunikation över ett elektroniskt kommunikationsnät.
Alternativ
Den tekniska lagringen eller åtkomsten är nödvändig för det legitima syftet att lagra inställningar som inte efterfrågas av abonnenten eller användaren.
Statistik
Den tekniska lagringen eller åtkomsten som används uteslutande för statistiska ändamål.Den tekniska lagringen eller åtkomsten som används uteslutande för anonyma statistiska ändamål. Utan en stämningsansökan, frivillig efterlevnad från din Internetleverantörs sida, eller ytterligare register från en tredje part, kan information som lagras eller hämtas endast för detta ändamål vanligtvis inte användas för att identifiera dig.
Marknadsföring
Den tekniska lagringen eller åtkomsten krävs för att skapa användarprofiler för att skicka reklam, eller för att spåra användaren på en webbplats eller över flera webbplatser för liknande marknadsföringsändamål.